远看塔财经获悉,2025年10月,中国证券业协会公布的第三批IPO现场检讨名单中,珠海越亚半导体股份有限公司赫然在列。这距离其创业板IPO央求获受理仅往时10天。

可是,在半导体国产化的光环下,越亚半导体却濒临着市集尚未充分知道的三大新隐患:十分波动的债务结构、固定钞票折旧与融资需求的矛盾,以及国外推动与本领团队的潜在利益打破。1、无主宰理:股权制衡下的有磋商隐患
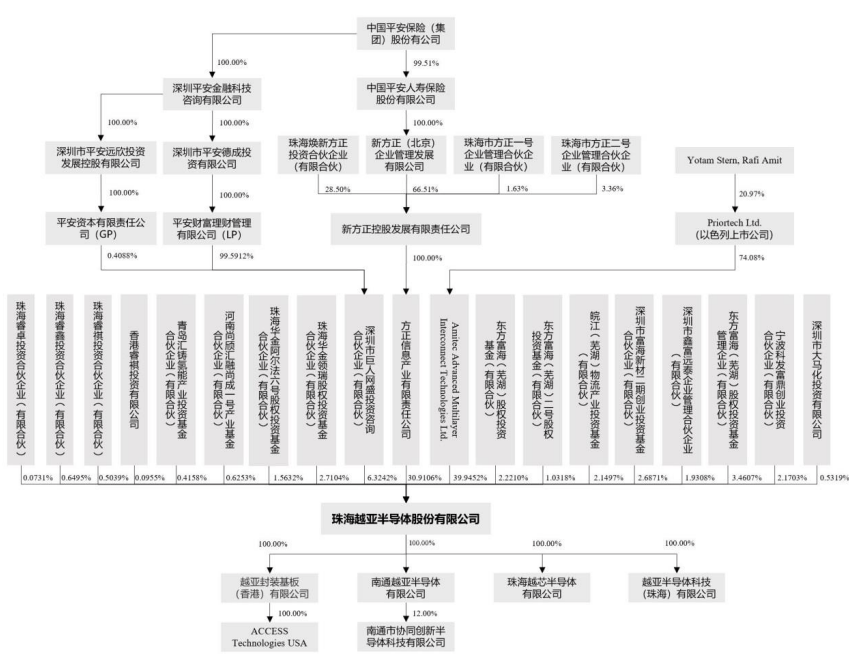
越亚半导体是一家无控股推动、无推行限定东说念主的企业,这种独到的股权结组成为监管和市集暖热的焦点。
公司第一大推动AMITEC公司执股39.95%,这家由以色列上市公司Priortech控股的企业;第二大推动刚直信息产业有限包袱公司偏激一致作为东说念主共计执股37.23%,这两大推动均由中国吉祥最终限定。
2、债务谜团:十分波动的债务结构与盈利才能背离
除毛利率下滑外,越亚半导体的债务结构变化呈现出与行业轨则不符的十分波动。
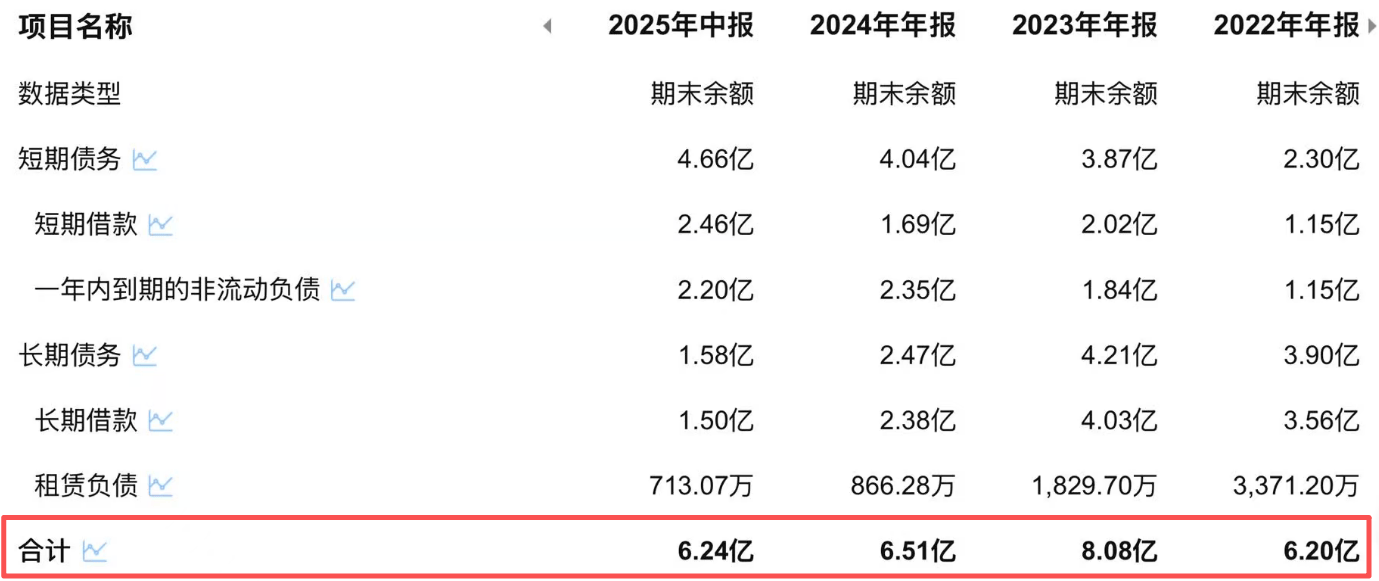
把柄招股书数据,公司2022年短期债务2.3亿元,始终债务3.9亿元,悉数6.2亿元;2023年短期债务骤增至3.87亿元,始终债务4.21亿元,悉数8.08亿元;而到2024年,短期债务4.04亿元,始终债务却大幅降至2.47亿元,悉数6.51亿元;2025年上半年短期债务进一步增至4.66亿元,始终债务降至1.58亿元,悉数6.24亿元。
3、运筹帷幄隐忧:增收不增利背后的毛利率塌方
越亚半导体的事迹涌现呈现出澄澈的“增收不增利”特征。2022年至2024年,公司贸易收入从16.67亿元增至17.96亿元,复合增长率仅3.8%。
更为惊魂动魄的是,同期归母净利润从4.15亿元骤降至2.15亿元,着实“腰斩”。2025年上半年,公司营收8.11亿元,净利润仅为0.91亿元。

毛利率“塌方”的背后是产物价钱的执续下行。公司中枢产物IC封装载板的销售价钱从2022年的2551.87元/片降至2025年上半年的1908.23元/片,累计跌幅达25%。

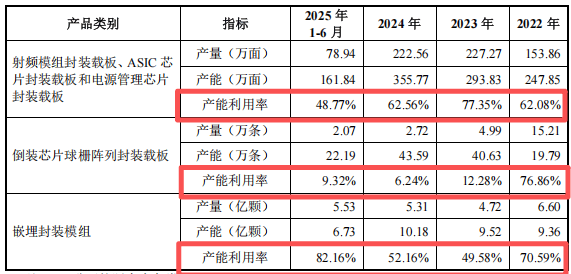
在事迹下滑的同期,越亚半导体的产能愚弄率也处于令东说念主担忧的水平。2025年上半年,公司FC-BGA载板产能愚弄率仅为9.32%,射频模组封装载板等产物的产能愚弄率为48.77%。
独一涌现较好的是嵌埋封装模组,产能愚弄率为82.16%。可是,招股书对全体“产能愚弄率”目的却秘而不宣,仅隐晦示意“部分产线处于爬坡”。
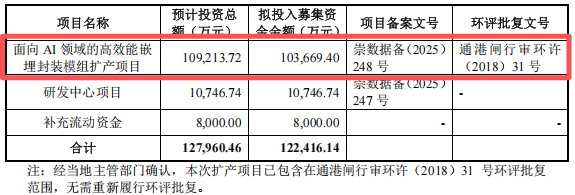
在此情况下,公司仍计算通过IPO募资10.37亿元用于嵌埋封装模组扩产,激勉市集对产能消化的担忧。
杀青2025年6月末,公司固定钞票账面价值达25.97亿元,占总钞票58%,远高于行业平均35%的水平。巨额固定钞票带来的折旧压力,在需求悔恨的布景下将成为利润的执续侵蚀身分。

一个被市集淡薄的隐患是:公司固定钞票占总钞票比例已达58%,显赫高于行业平均水平,却仍计算通过IPO募资扩大固定钞票畛域。
这意味着公司可能堕入“固定钞票参预-产能富余-毛利率下滑-更多固定钞票参预”的恶性轮回。
同期,公司2024年税收优惠占利润总和的比例最高达26.96%,近三年公司晋升两成的利润开端于税收优惠。若畴昔税收政策发生变化,公司将濒临盈利才能的进一步下滑。

越亚半导体还有一大隐患未被市集充分知道——国外推动与本领团队的潜在利益打破。
公司第一大推动AMITEC由以色列上市公司Priortech限定,而公司的“铜柱增层法”中枢本领在大众领有专利。
在面前的国际经贸环境下,这种国外推动结构与中枢本领的相关,可能存在本领出口照顾或推动利益打破的风险。
同期,半导体封装行业本领东说念主才争夺尖锐化,中枢东说念主员流失风险被招股书列为“可能激勉客户与本领双输”的关节变量。而公司无推行限定东说念主的结构,可能使中枢本领团队与任一方推动系缚,出现“带走客户+专利”双杀。
远看塔财经合计,越亚半导体濒临的不仅是毛利率下滑与产能愚弄率低下的名义问题,更久了的是其债务结构十分波动与固定钞票饱和仍激进扩展的计谋矛盾。
杀青2025年6月末,越亚半导体固定钞票账面价值高达25.97亿元,占总钞票58%。巨额固定钞票带来的折旧压力,在需求悔恨的布景下正执续侵蚀着公司利润。

在“呈文即担责”的监管基调下欧洲杯体育,越亚半导体这次IPO闯关已无“一撤了之”的退路。